

Governo recua após pressão e retira propostas de taxação de lucros
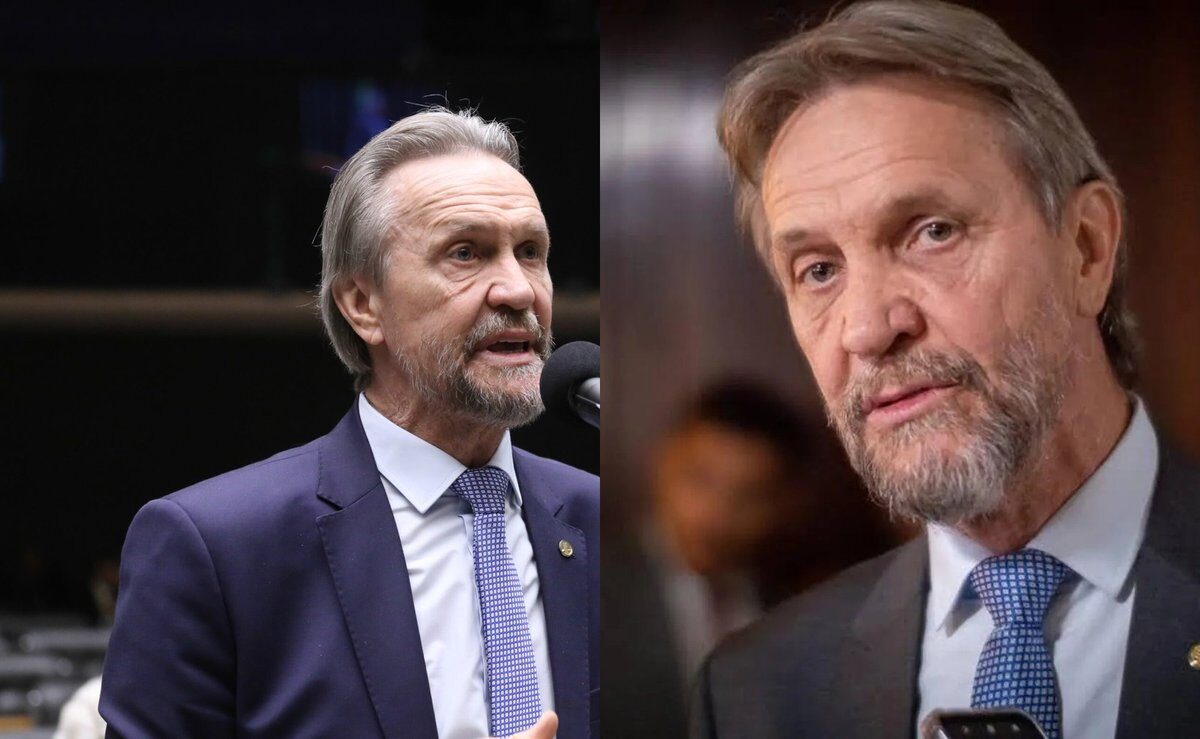
Diante de uma forte onda de reações negativas vindas do setor empresarial e de profissionais da contabilidade, parlamentares do Partido dos Trabalhadores e legendas aliadas protocolaram, na última quinta-feira (19), pedidos para retirar de tramitação na Câmara dos Deputados duas propostas que instituíam o imposto de renda sobre a distribuição de lucros aos sócios. Os requerimentos foram formalizados pelo líder da bancada petista, deputado Pedro Uczai (SC), junto com os demais coautores, e ainda aguardam deliberação por parte da Mesa Diretora da Casa.
Entretanto, vale destacar que o restante das medidas apresentadas no mesmo pacote fiscal continua em andamento na Câmara, sem nenhum pedido de cancelamento formal. Entre elas estão o PL 5.852/2026, que institui o tributo sobre grandes fortunas com taxas de 0,7% a 3% ao ano para patrimônios superiores a R$ 15 milhões; o PL 5.853/2026, que taxa em 7,5% investimentos atualmente isentos para pessoas físicas, como LCI, LCA, CRI e CRA; e o PL 5.855/2026, que aumenta de 17,5% para 20% a cobrança sobre os juros de capital próprio.
Explicações sobre a polêmica das alíquotas
No sábado (21), o deputado Pedro Uczai divulgou um pronunciamento em formato de vídeo para esclarecer que “não vai ter taxação de MEI, nem de cinco, nem de dez, nem de quinze por cento”. Conforme o parlamentar, a intenção original da medida sempre foi direcionar a cobrança exclusivamente aos “bilionários” e aos “super-ricos”. “Como o texto trazia margem de diferentes interpretações, nós retiramos o projeto de lei da tramitação”, afirmou o deputado. Na seção de comentários da publicação, o perfil oficial do político reforçou que “a redação dava margem para diferentes interpretações, mas nunca foi esse o objetivo”.
O cerne da polêmica residia em um dispositivo idêntico presente nas duas propostas legislativas. Enquanto o artigo 10 mencionava companhias enquadradas nos regimes de lucro real, presumido ou arbitrado, o parágrafo 5º determinava que a taxação “aplica-se a todas as pessoas jurídicas, independentemente de seu regime de tributação”. Foi exatamente este trecho que gerou alertas por parte de contadores e empresários, que apontaram riscos reais de inclusão de micro e pequenas empresas do Simples Nacional, incluindo os Microempreendedores Individuais (MEI).
Evolução das propostas e novos estudos
A primeira iniciativa, registrada sob o número PL 5.854/2026 em 13 de novembro, contou com a assinatura de 83 deputados, sendo 62 filiados ao PT. O texto estipulava um recolhimento de 15% na fonte sobre a totalidade de lucros ou dividendos repassados aos sócios, desconsiderando montantes, e determinava que estavam “vedadas deduções”. Durante entrevista concedida a uma emissora de televisão no mesmo dia, Uczai defendeu a iniciativa argumentando que ela funcionava como um mecanismo para taxar aqueles que acumulam fortunas bilionárias “não pagando impostos sobre os lucros e dividendos”.
Posteriormente, em 17 de novembro, os parlamentares protocolaram uma segunda versão por meio do PL 5.889/2026. Nesta alternativa, apenas quem acumulasse até R$ 5 mil mensais em lucros permaneceria isento. A partir do patamar de R$ 7.350, a alíquota aplicável seria de 10%, elevando-se para 15% para ganhos superiores a R$ 20 mil, alcançando 20% acima de R$ 50 mil e atingindo o teto de 25% para valores mensais superiores a R$ 150 mil. Vale ressaltar que a regra vigente, estabelecida em legislação de 2025, determina retenção de 10% exclusivamente para rendimentos que ultrapassem R$ 50 mil mensais pagos pela mesma empresa.
Para o futuro, a legenda sinaliza que o tema poderá retornar ao parlamento sob nova roupagem. De acordo com a legenda oficial da gravação publicada por Pedro Uczai, as matérias foram retiradas “para a realização de novos estudos técnicos, buscando a cobrança de tributos de bilionários e grandes sonegadores”.